根据数据显示南京股票配资网,2026年上半年(1-6 月),印度GDP约为1.97 万亿美元,位居全球第六位 。
经济总量:名义 GDP 约 182.94 万亿卢比(折合 19653 亿美元),同比名义增长 9.7%。
实际增速:剔除物价因素后实际增长 8.2%,高于 2025 年同期的 6.9%。
全球排名:按平均汇率换算,排在美、中、德、日、英之后,居世界第六 。

数据说明:印度官方通常发布财年数据(4 月 - 次年 3 月),上述为日历年上半年统计,由一季度(1-3 月)与二季度(4-6 月)数据加总得出 。
相对于2025年同期,上半年印度经济增长量达到了8.71万亿卢比,增量还是非常惊人的。而印度经济之所以能保持高增长,核心还是靠内需消费和服务业拉动,叠加人口红利与政策刺激,但结构短板仍然明显。
人口红利:印度总人口约14.6亿,中位年龄约28岁,比中国年轻近10岁,劳动力供给充足,为增长提供了基础。
内需是主引擎:约70%的经济来源于国内消费,住房、汽车、手机等零售增长较快,对外部冲击的缓冲能力较强。
服务业强势:服务业占GDP比重超过50%,IT外包、金融、医疗等全球领先,软件与IT服务每年带来近两千亿美元外汇收入。
正规实盘股票配资政策与基建发力:莫迪政府推行“印度制造”、生产挂钩激励计划等,砸钱搞铁路、公路、港口基建,投资和信贷增速都创了十多年新高。
不过增长背后也有“虚”的一面:制造业占GDP比重长期只有13%—17%,工业基础薄弱,大量零部件依赖进口;超过四成劳动力困在农业,青年失业率偏高;研发投入占GDP比重不足1%。
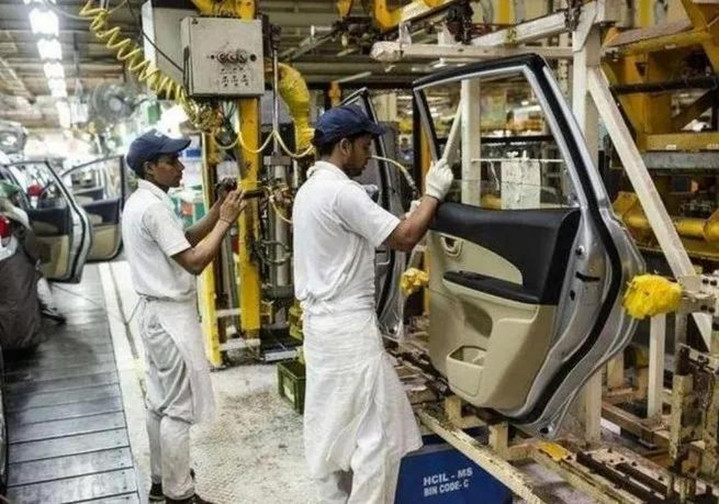
值得注意的是!印度增速虽快,但经济结构更像“局部发光”而非全面起飞。服务业难以为数以亿计的普通劳动者提供足够岗位,能否补上制造业短板,才是决定增长上限的关键。
元股证券:ygzq.hk总体来看,印度本土经济目前发展还是相对稳定的,并且发展速度也不慢,但印度还面临着一个大难题就是,卢比兑美元没有优势,再印度贸易中,进口的石油、黄金、电子产品都得用美元结算,而出口的软件、药品、纺织品赚美元能力有限,美元需求远大于供给,所以卢比只能贬值。
进口依赖是命门:印度85%的原油靠进口,国际油价一涨,进口账单立刻飙升,直接冲击卢比。中东地缘冲突一升级,卢比往往首当其冲。
资本外流:外资用脚投票
股市遭抛售:2026年以来,全球投资者从印度股市撤资超230亿美元,超过2025年全年总量,抛售卢比换美元,加剧贬值压力。
FDI断崖式下跌:印度2024/2025财年净外国直接投资同比暴跌96.5%,仅剩3.53亿美元,外资对印度长期信心不足。
贸易谈判僵局:美印贸易协议迟迟谈不拢,美国对印度商品加征高额关税,直接打击出口预期,外资更不愿留在印度。
结构性问题:制造业短板
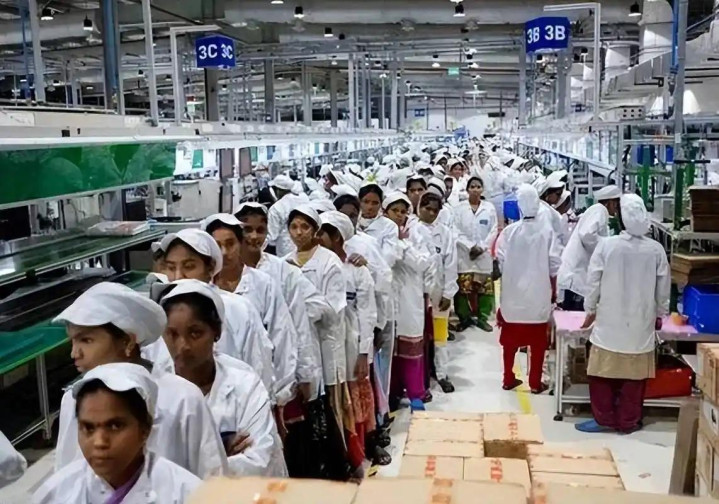
前面也说到了,印度产业“倒金字塔”化,服务业占印度GDP约60%,但制造业仅占13%,远低于中国(27%)和越南(23%)。制造业起不来,就难以大规模出口创汇,也难吸引能带来技术和管理的外资。
“印度制造”效果有限:莫迪政府投入超3000亿美元推动制造业,但本土手机产量仅占全球3%,且80%零部件依赖进口,产业链竞争力不足。
政策两难:央行“走钢丝”
干预效果递减:印度央行为托底卢比,已抛售超300亿美元外汇储备,但面对持续的贸易逆差和资本外流,干预只是“治标”。
降息与贬值的恶性循环:央行降息刺激经济,反而降低卢比吸引力,加剧资本外流和贬值预期,形成“降息→贬值→资本外流→更贬值”的循环。
需要留意!
卢比不是自由兑换货币:这限制了其国际需求,比如俄罗斯就曾因持有大量卢比花不出去而头疼,也侧面反映卢比在国际贸易中的地位有限。
短期很难逆转:要扭转颓势,关键看美印贸易关系能否突破、美联储货币政策走向,以及印度制造业能否真正崛起,这几件事短期内都难有定论。
印度经济发展快这是不争的事实,但卢比贬值也是也是实打实存在的,据悉,截至10月初,印度卢比兑美元今年累计贬值约 7%—8%,是亚洲表现最差的货币之一。
而贬值压力主要来自国际油价上涨、地缘冲突以及外资持续流出印度股市。 从数据看,卢比在5月一度触及96.9650的历史低点,6月初已贬值近8%—9%,9月底到10月初汇率在95.96—96.31区间波动,整体仍处于弱势。
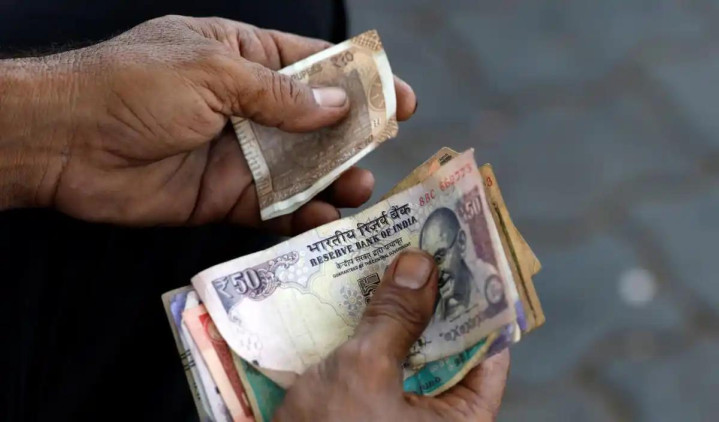
卢比贬值,最大,最直接问题就是印度美元GDP的变化,进入2026年以来,卢比贬值了那么多,如果后期还是不能回升的话,那么,2026年印度GDP能保持去年水平都不错了!
 南京股票配资网
优质实盘网提示:本文来自互联网,不代表本网站观点。