人民币这一轮升值,网上最热闹的讨论不是“能多换多少美元”,而是一种反复出现的担忧:四十年前日本走过的路股票杠杆交易优势,会不会在我们这里重演一遍?
从2025年4月的低点算起,离岸人民币兑美元从7.21左右一路走高,2026年10月盘中触及6.65附近,累计升值幅度约7.8%。如果看2026年年内,前三季度累计升值约4.2%,而且是对一篮子货币全面走强。
幅度不算小,但和“复刻广场协议”“重走日本老路”的判断比起来,就有点言过其实了。日本当年掉进坑里,从来不是单纯因为日元升值;真正把经济拖入“失去的三十年”的,是升值之后一连串政策失误叠加资产泡沫破裂。把账算清楚就会发现:两者相似的地方只有“货币升值”这四个字,底层逻辑完全不是一回事。
才疏学浅, 文中观点仅代表个人阶段性有局限的理解,若有错谬,欢迎留言斧正。考虑版权限制 ,配图为AI生成,请知悉!
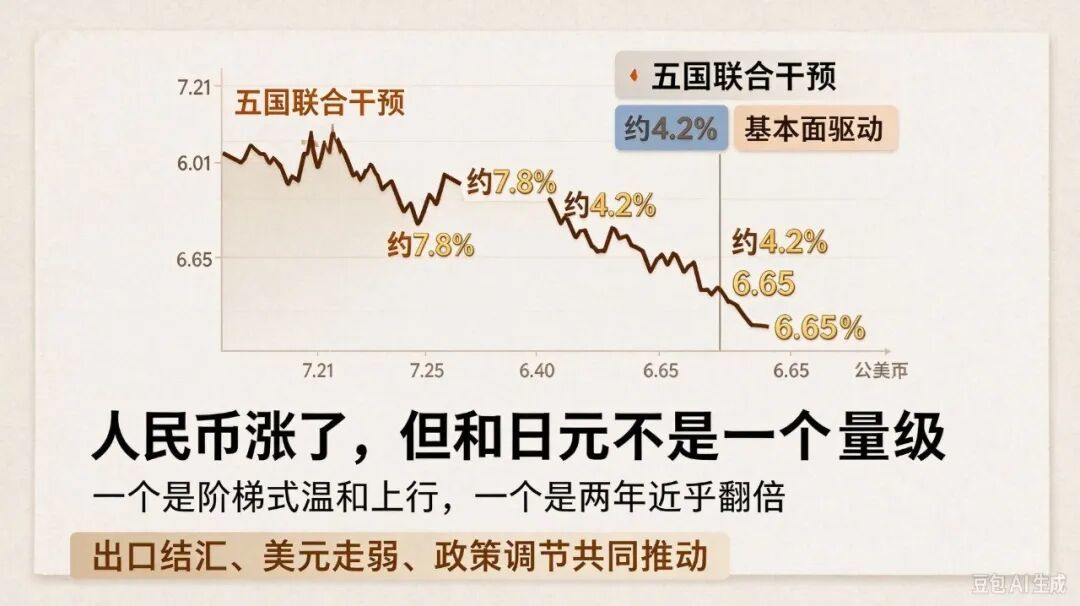
图:人民币涨了,但和日元不是一个量级——离岸人民币从7.21附近阶梯式温和上行至6.65,累计约7.8%、年内约4.2%,由出口结汇、美元走弱、政策调节共同推动;而日元当年是五国联合干预后两年近乎翻倍。
一、日本是怎么掉进坑里的?不只是一份广场协议
1985年9月,美、日、德、英、法五国财长和央行行长在纽约广场饭店开会,决定联合干预外汇市场,引导美元有序贬值。这就是著名的广场协议。
很多人以为这是美国单方面逼日本签字,其实不完全是。当时日本自己也有升值意愿——用日元升值缓解美国的贸易保护主义压力,避免更极端的关税制裁。前日本银行行长天丰雄后来回忆,日本当时甚至主动提出可以接受升值20%。
但问题出在后面:升值速度和幅度,远远超出了日本的承受能力。
· 协议签署时,1美元约兑250日元;
元股证券:ygzq.hk· 3个月后跌到200日元,升值20%;
· 1986年底到150日元;

· 1987年最低摸到120日元。
短短两年多,日元对美元几乎翻倍。同一辆丰田车,美国消费者要掏接近两倍的价钱,出口企业的压力可想而知。
真正致命的还不是出口受挫,是日本央行接下来的操作。为了对冲升值对经济的冲击,日本央行开启了连续降息:从1986年1月到1987年2月,官方贴现率从5%一路降到2.5%,一年多时间利率腰斩,而且2.5%的低利率一直维持到1989年5月。
钱一下子变得特别便宜,银行敞开放贷。企业拿地抵押借钱,借到钱再买地、买股票,资产价格越涨,抵押物越值钱,能借的钱就越多——典型的正反馈泡沫。80年代后半段,日本银行的不动产相关贷款年增速超过20%,东京房价巅峰时,仅皇宫那片地的估值,就能买下整个加州。
等到1989年日本央行反应过来开始加息,已经晚了。利率从2.5%快速拉到6%,股市、楼市先后崩盘,银行坏账堆积,企业资产负债表集体受损,整个社会陷入“资产负债表衰退”,一躺就是几十年。
所以日本的教训,从来不是“货币升值就会完蛋”,而是升值之后用过度宽松的货币去对冲,吹起了难以收拾的资产泡沫,最后泡沫破裂又处理失当。广场协议是导火索,真正把日本拖进坑里的,是自己挖的金融深坑。
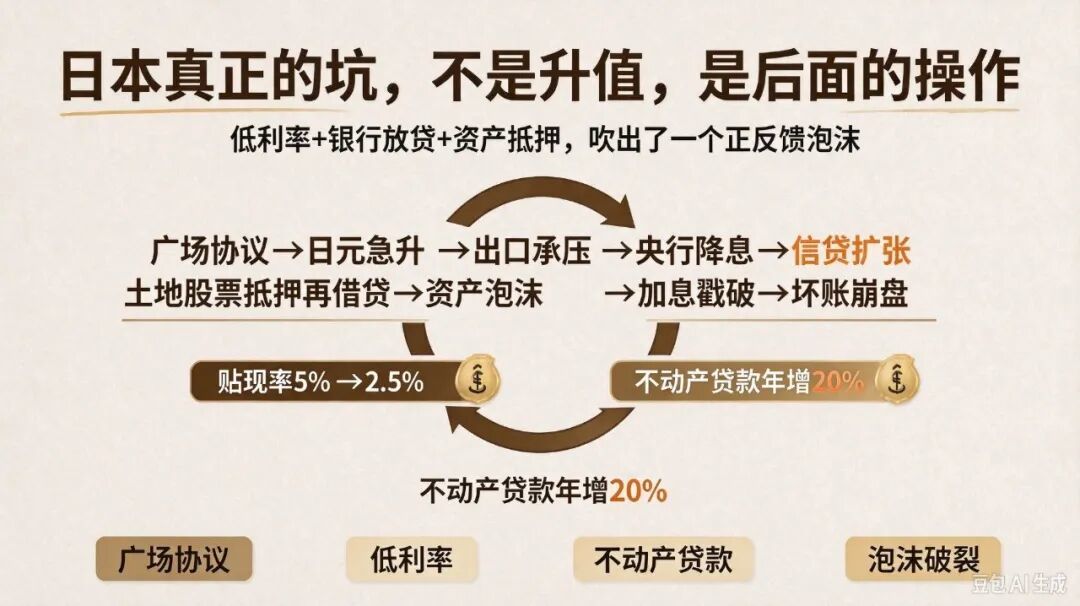
图:日本真正的坑不是升值,是后面的操作——广场协议→日元急升→出口承压→央行降息→信贷扩张,土地股票抵押再借贷→资产泡沫→加息戳破→坏账崩盘;贴现率从5%降至2.5%,不动产贷款年增20%,低利率加资产抵押吹出一个正反馈泡沫。
二、现在的人民币,和当年日元到底像不像?
说回人民币。很多人一看到升值就联想到广场协议,其实两者至少有三处本质不同。
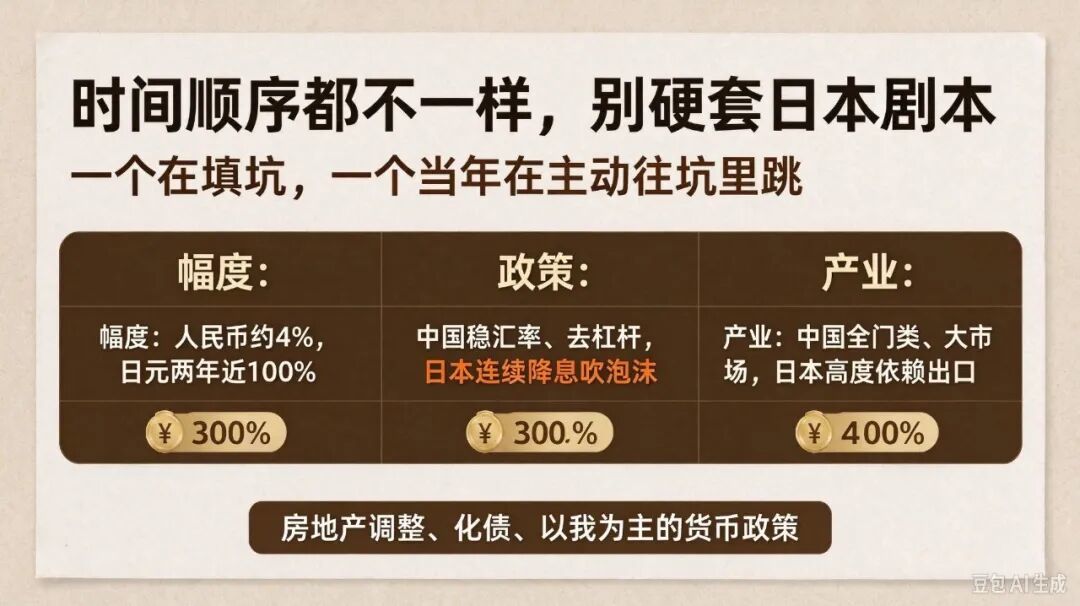
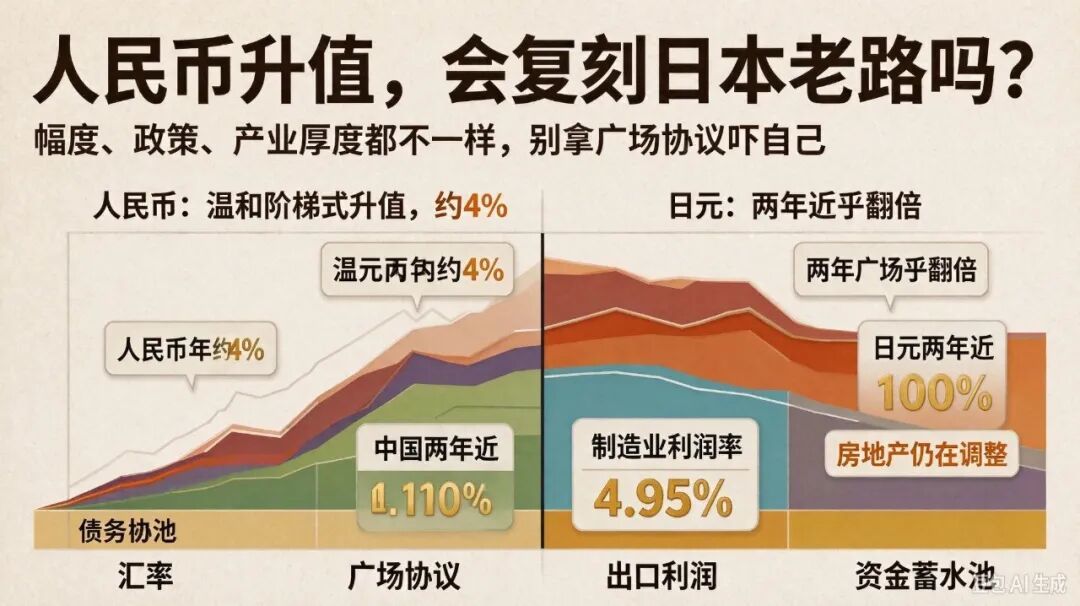
图:时间顺序都不一样,别硬套日本剧本——幅度上人民币约4%、日元两年近100%;政策上中国稳汇率、去杠杆,日本连续降息吹泡沫;产业上中国全门类大市场,日本高度依赖出口。一个在填坑,一个当年在主动往坑里跳。
第一,升值幅度不是一个量级
日元两年对美元升值近一倍,是剧烈的、跳崖式的升值。而人民币这一轮,从2025年低点到2026年10月,累计升值不到8%;2026年年内升值约4%,而且是阶梯式、有波动的上行,节奏温和得多。
更重要的是,这不是五国联合干预的结果,而是基本面驱动的:中国贸易顺差持续高位,企业结汇需求旺盛,制造业出口竞争力提升,再加上美元指数自身走弱,多重因素共同推动。央行的态度也很明确——“控速率、不控方向”,防止单边预期自我强化,2026年3月还下调了远期售汇风险准备金率,就是给升值节奏降温。
第二,政策环境完全不同
日本当年是升值+连续降息+信贷扩张,把流动性大量导入资产市场。而我们现在的情况恰恰相反:房地产已经调整了好几年,处于风险出清阶段,不是在吹泡沫;地方政府债务在化债,不是在加杠杆;货币政策坚持“以我为主”,没有搞大水漫灌。
简单说,日本当年是主动往坑里跳,我们现在是一直在填坑。时间顺序、资产位置、政策方向都不一样,硬套广场协议的叙事,本质上是只看了“货币升值”这一个表面相似点。
第三,产业厚度不一样
80年代的日本制造业虽然强,但经济体量、市场纵深、产业完整度和今天的中国没法比。日本当年是出口导向型经济体,高度依赖美国市场,汇率一涨就很难受。中国是全球唯一拥有全部工业门类的国家,既有出口竞争力,也有庞大的内需市场,抗汇率波动的韧性要强得多。
三、升值的真实影响:出口企业的利润,确实被啃了一块
当然,说不像日本老路,不等于升值没有影响。最直接承压的,就是出口企业。
算一笔很直观的账:一家工厂接了100万美元的订单,报价不变、成本不变。
· 汇率7.2的时候,结汇能拿到720万人民币;
· 汇率6.7的时候,只能拿到670万,少了50万。
50万看起来不多,但制造业的利润本来就薄。国家统计局数据显示,2026年1-9月规模以上制造业企业的营业收入利润率是4.95%——做100块钱的生意,税前利润不到5块钱。
如果一家企业没有提前做汇率套保,成本端又是人民币计价,那汇率涨5%,基本就吃掉了大部分利润。低端代工、低价走量的行业尤其难受,因为产品可替代性强,你敢涨价,客户就转去越南、孟加拉了。
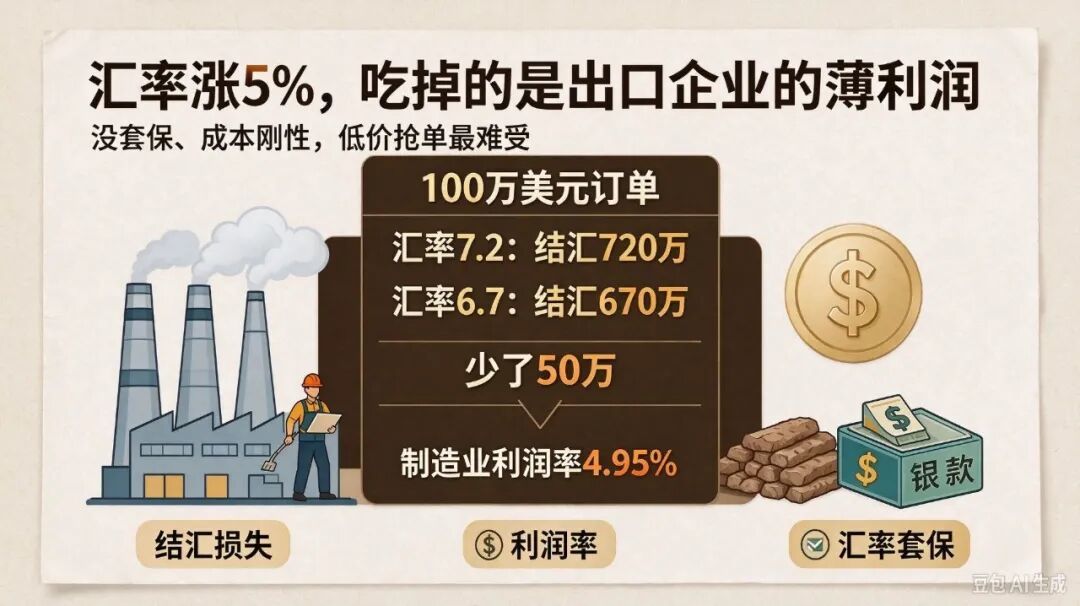
图:汇率涨5%,吃掉的是出口企业的薄利润——同样一张100万美元订单,汇率7.2时结汇720万,6.7时只有670万,少了50万;制造业利润率仅4.95%,没套保、成本刚性、低价抢单最难受,结汇损失与汇率套保成了必答题。
但也要看到硬币的另一面:
· 进口成本下降了。石油、天然气、铁矿石、高端设备,用人民币买更便宜,输入性通胀压力减轻;
· 有技术壁垒的企业影响小。产品别人替代不了,就可以协商涨价、或者用人民币结算,把汇率压力转嫁出去;
· 升值本身也是倒逼。靠低价抢单的路子越来越窄,企业要么往高端走,要么优化效率,本质上也是产业升级的催化剂。
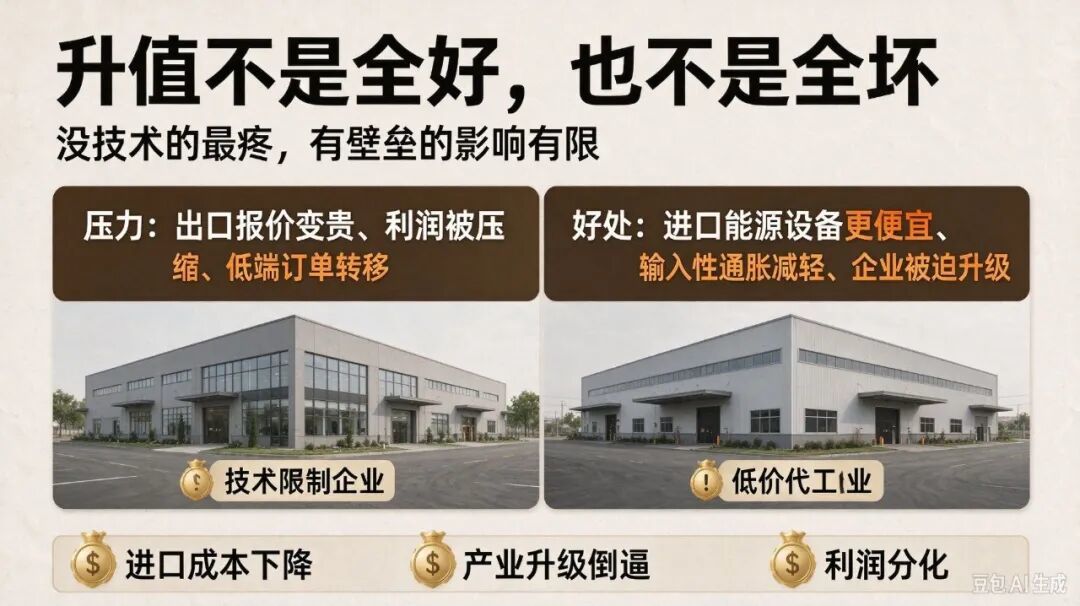
图:升值不是全好,也不是全坏——压力是出口报价变贵、利润被压缩、低端订单转移;好处是进口能源设备更便宜、输入性通胀减轻、企业被迫升级。没技术的最疼,有壁垒的影响有限,最终带来进口成本下降、产业升级倒逼与利润分化。
所以更准确的表述是:阵痛肯定有,但不至于“凉凉”;不同企业感受天差地别,没技术含量的最难受,有核心竞争力的影响有限。
四、真正值得思考的问题:赚回来的钱,往哪流?
比起“会不会走日本老路”这种宏大焦虑,有一个更现实的问题值得琢磨:外贸企业把美元换成人民币,付完工资、还完贷款,剩下的利润往哪投?
日本当年的答案是炒房、炒股,最后吹破了泡沫。我们过去十几年的答案也很明确——房地产。房价上涨预期强的时候,企业赚了钱就买地、扩产能、囤房产,形成了“出口赚汇—国内买房—资产增值”的循环。
现在不一样了。房地产还在调整,短期看不到全面回暖的迹象;股市长期震荡,普通人不敢轻易all in;传统制造业产能本身就不缺,再扩也没空间。天量的贸易顺差换回人民币,总得有个去处。
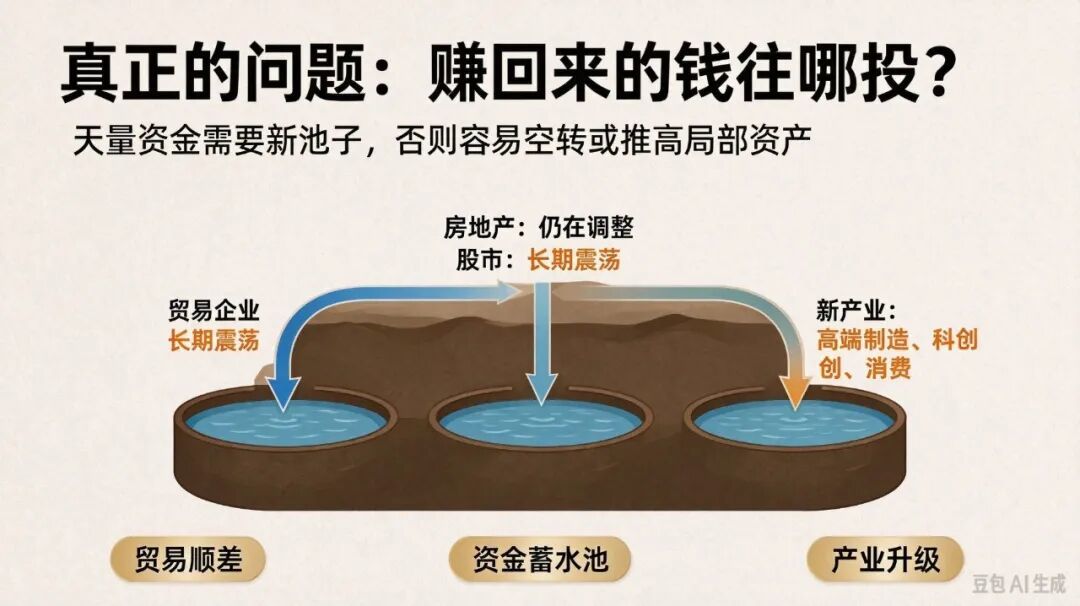
图:真正的问题是赚回来的钱往哪投——房地产仍在调整、股市长期震荡,贸易顺差换回的天量资金需要新的蓄水池;流向高端制造、科创与消费等新产业,才不会在金融体系里空转或推高局部资产价格。
这才是接下来真正的核心命题:需要新的“蓄水池”承接这些资金。可能是高端制造和科创产业,可能是资本市场的制度改革吸引长期资金,也可能是消费复苏带动内需循环。这个承接过程如果顺畅,资金就会变成产业升级的燃料;如果承接不好,就容易在金融体系里空转,推高局部资产价格波动。
结语
回头看这场“广场协议焦虑”,其实很像每次人民币升值都会冒出来的老话题。
客观说,货币快速升值从来都不是好事,尤其对出口导向的制造业大国而言,平稳、渐进、双向波动才是最理想的状态。但因此就套用日本剧本,断言要重走“失去的三十年”,又未免把复杂的经济问题看得太简单了。
日本真正的教训从来不是“不能升值”,而是不能在升值之后用错误的货币政策吹起资产泡沫,更不能在泡沫破裂后拖拖拉拉不处理坏账。从这个角度看,我们现在走的路,恰恰是在避免重蹈覆辙。
汇率涨涨跌跌是常态,没必要涨了就喊“赢麻了”,也没必要跌了就喊“崩了”。真正决定长期走向的,从来不是汇率点位,而是产业能不能升级、内需能不能起来、资产能不能稳住。把这些事做好,比担心别人的老故事重要得多。
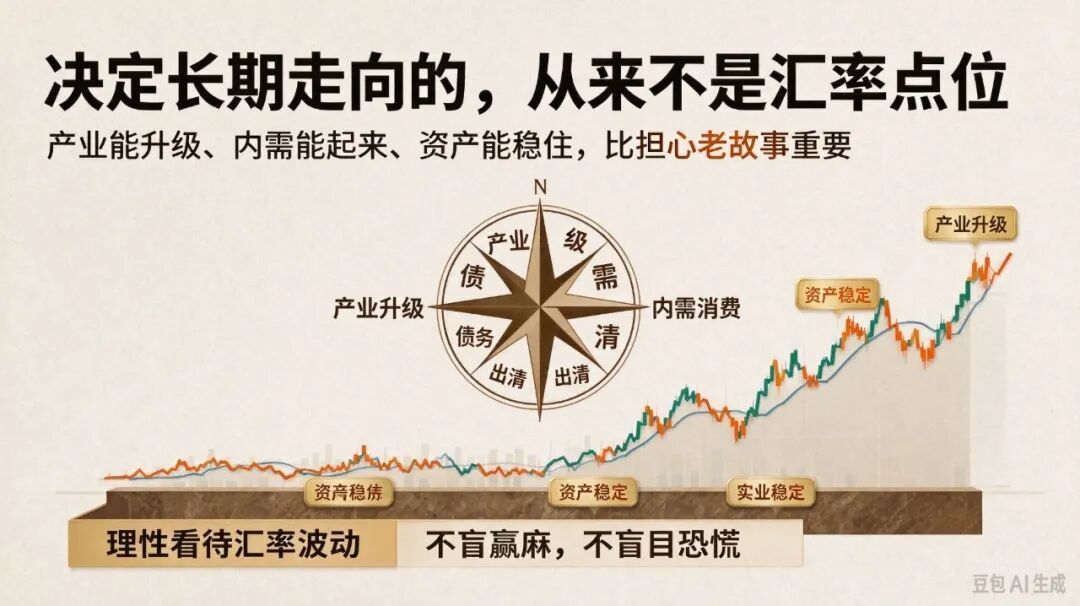
图:决定长期走向的,从来不是汇率点位——产业能升级、内需能起来、资产能稳住,比担心老故事重要;沿着产业升级、资产稳定、实业稳定的方向走,理性看待汇率波动股票杠杆交易优势,不盲赢麻,不盲目恐慌。
优质实盘网提示:本文来自互联网,不代表本网站观点。